

很多电商新手第一次算利润,会用一个看起来很合理的公式:售价减去进货价。可一旦订单量上来,账面销售额不断增加,银行卡余额却没有同步变多,甚至越卖越缺现金。问题通常不在于不会做减法,而在于把物流成本当成了一个模糊的“运费”,没有把它完整地放回每一笔订单的利润链路中。
电商利润计算:电商新手一页讲清:物流成本与算清真实利润的关系
如果一件商品售价为99元,采购成本为32元,很多新手会直接认为这单有67元利润。但这67元还没有扣除包装、国内发货、仓库操作、平台佣金、支付手续费、广告、退货和补发等费用。
更准确的说法是:67元只是商品成交价与采购成本之间的差额,最多接近“未扣其他费用前的商品毛利”。它不能说明这笔订单是否值得投广告,也不能说明这个SKU是否适合长期经营。
真正有决策价值的不是“卖了多少钱”,而是每完成一笔订单后,究竟还剩多少钱去覆盖人工、房租、软件、税费和经营风险。
电商经营中,毛利、订单贡献利润、经营利润和净利润不能混用。不同口径回答的是不同问题。
| 利润口径 | 计算方式 | 适合回答的问题 |
|---|---|---|
| 商品毛利 | 商品收入-商品采购成本 | 商品本身有没有价格空间 |
| 订单贡献利润 | 订单净收入-商品成本-物流-平台费-营销费-售后预留 | 每卖一单能贡献多少钱 |
| 经营利润 | 订单贡献利润-人工-房租-软件-仓储等期间费用 | 店铺当前经营是否可持续 |
| 净利润 | 经营利润-税费-汇兑损益-异常损失等 | 最终真正留下多少钱 |
我在分析店铺数据时,通常先看“订单贡献利润”,再看“经营利润”。如果一开始就把所有费用混在一起,店主很难判断到底是商品定价有问题,还是物流渠道、广告投放或固定成本在拖累结果。
对大多数国内电商和跨境电商订单,都可以先使用下面这套通用公式,再按照平台结算规则调整具体项目:
订单净收入 = 商品成交金额+买家承担的有效运费+平台补贴-优惠金额-退款金额-取消订单金额
单笔贡献利润 = 订单净收入-商品成本-物流总成本-平台费用-支付费用-营销费用-售后损耗
经营利润 = 单笔贡献利润汇总-人工-房租-软件-仓储-设备折旧等期间费用
这里最容易被低估的就是物流总成本。它不是快递面单上显示的一个数字,而是从商品离开供应商开始,到最终妥投、退回或补发结束,整个履约过程产生的费用总和。
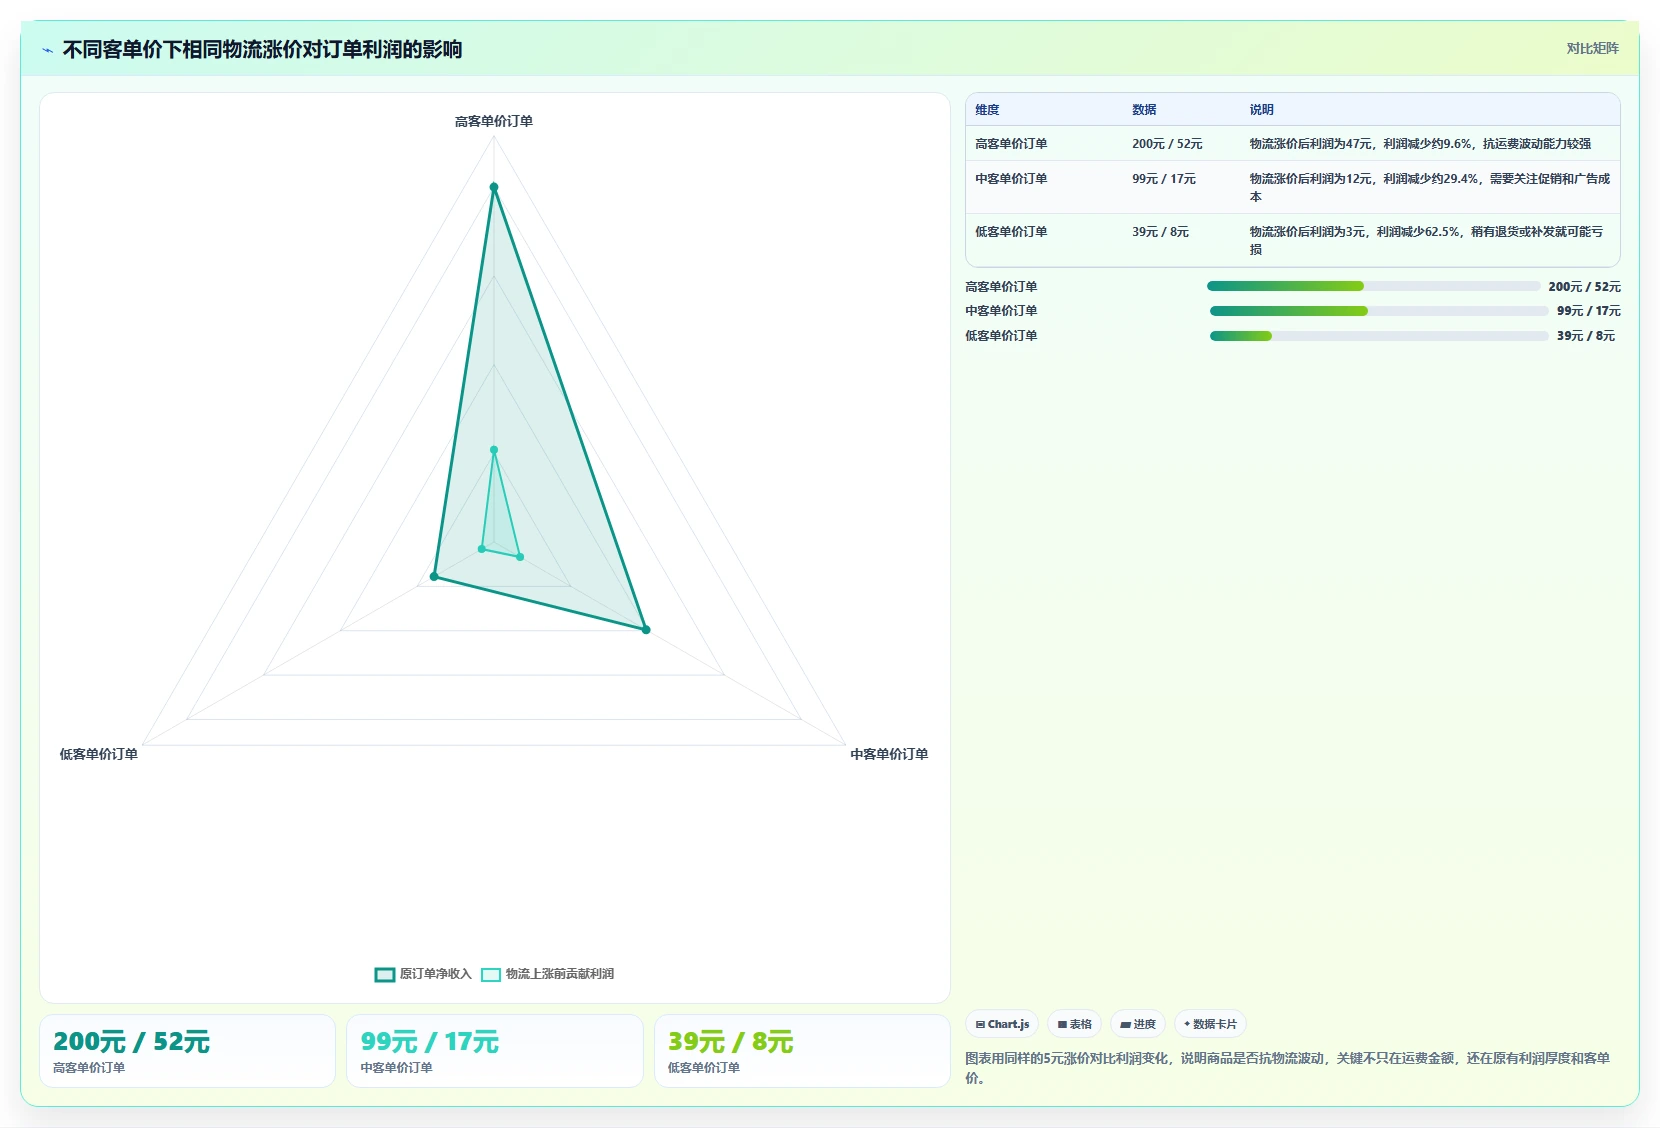
物流费用对利润的影响不能只看绝对金额,还要看它占订单净收入的比例。同样增加5元运费,对售价200元的商品可能只是小幅影响,对售价30元的商品却可能直接让订单从盈利变成亏损。
常用的判断指标是:
物流成本率 = 物流总成本 ÷ 订单净收入 × 100%
例如,订单净收入为94元,物流总成本为25元,物流成本率为26.6%。如果另一款商品订单净收入只有39元,物流总成本为15元,物流成本率就达到38.5%。后者即使看起来有更高的商品毛利,也可能更依赖促销补贴和低价物流才能维持盈利。
假设一笔订单原本有17元贡献利润,物流费上涨5元后,利润变成12元。物流只上涨了5元,但利润减少了29.4%。如果原本只有8元利润,物流上涨5元,就会直接变成3元,利润减少62.5%。
因此,物流涨价对薄利商品的伤害不是线性的。商品本身的利润越薄,物流价格、计费重、偏远地区附加费和退件率的变化越容易被放大。
低价物流渠道可能报价更便宜,但如果追踪信息不完整、妥投时效不稳定或破损率更高,最终成本并不会停留在面单价格上。
一次退货可能产生退回运费、重新入库费、商品损耗和客服处理时间;一次补发可能同时产生二次面单费和新的包材费。物流报价少了2元,却多出了5元售后成本,并不是真正的节省。
大促并不只是把售价降低几元。活动期间,常见的变化包括优惠力度增加、广告竞价变高、仓库打包加班、临时仓配费用增加、发货时效压力变大,以及活动后退货率上升。
如果只比较大促前后的成交额,会得出“活动效果很好”的结论;如果比较活动后的订单贡献利润、退款后收入和现金回款周期,结论可能完全不同。
很多卖家只记录快递面单费,却没有记录供应商发货到仓库的费用。对于多供应商、多仓库或跨境备货业务,这部分费用可能长期被埋在采购单或转账记录里。
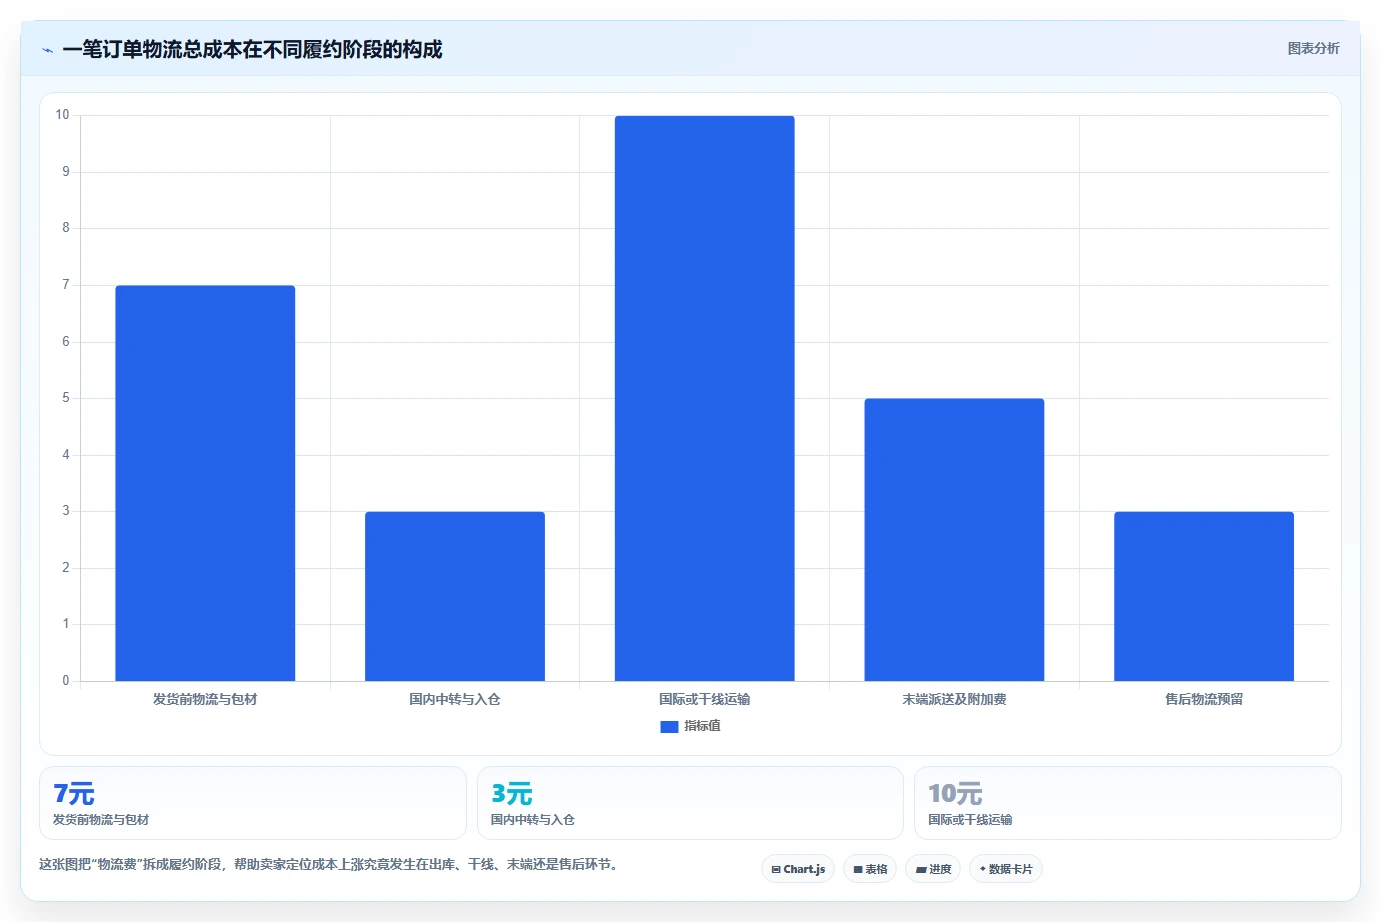
发货前物流成本通常包括以下项目:
如果一个SKU由多个供应商拼货,建议按照件数、重量或采购金额进行分摊。不能因为这笔费用没有出现在订单面单上,就认为它与订单利润无关。
国内电商的运输链路可能比较短,通常是仓库到消费者;跨境电商则可能经过国内集运、出口处理、国际干线、目的国清关、海外仓、末端派送等多个节点。
运输中成本至少要关注:
对于轻但体积大的商品,实际重量往往不是最终计费依据。物流商可能按照体积重量和实际重量中的较高值计费。一个看起来只有1.2公斤的收纳用品,打包后体积可能对应3公斤计费重,利润就会被重新计算。
退货成本是许多新手利润表中的空白。订单发出后,即使商品没有成交退款,物流异常、拒收、地址错误和二次派送也会产生额外费用。
建议单独记录:
如果目前没有足够历史数据,可以先按SKU建立售后预留比例。这个比例不是行业统一答案,应随着店铺真实退货率、破损率和补发率变化。
能够明确对应到某张订单的费用,应优先按订单归集。无法直接对应的仓储和干线费用,可以按照重量、体积、件数或订单金额进行分摊,但必须在整个周期内保持一致。
| 费用类型 | 优先归集方法 | 不建议的做法 |
|---|---|---|
| 单笔快递费 | 直接归集到订单 | 月底平均摊到所有SKU |
| 多件合包运费 | 按计费重量或体积拆分 | 全部记在第一件商品上 |
| 仓库操作费 | 按件数或实际操作次数分摊 | 只计入大促订单 |
| 退件费用 | 归集到原订单或对应SKU | 只记入客服费用 |
| 月度仓储费 | 按库存占用或库龄分摊 | 完全不计入商品成本 |
商品标价、买家实付金额和平台结算金额往往不是同一个数字。优惠券、满减、平台补贴、退款、买家承担运费和税费的展示方式,都可能影响最终收入口径。
做利润表时,第一步不是抄商品详情页上的售价,而是确认订单在扣除优惠、退款和结算调整后的有效收入。否则后面每一个利润率指标都会被高估。
从供应商到仓库、从仓库到平台仓、从平台仓到消费者,这些都是为了完成一笔订单而产生的物流支出。如果只记录最后一段派送费,实际物流成本一定偏低。
对于跨境订单,还要注意海外仓入库、仓储、拣货、出库和尾程配送。有些费用并不会以“国际运费”这个名称出现,但它们仍然属于履约成本。
店铺平均运费适合看整体趋势,不适合判断单个SKU是否赚钱。小件、重货、轻抛货、易碎品和偏远地区订单的成本结构差异很大。
如果一个店铺同时卖手机壳、收纳箱和家具配件,用全店平均物流费去估算每个商品,会把高运费商品的亏损隐藏在低运费商品的利润中。
广告费有两种不同用途。一种是明确为某个SKU或某组商品获取订单,适合按订单或成交金额分摊;另一种是品牌曝光或店铺整体投放,适合按周期作为经营费用分析。
如果把所有广告费都排除在订单利润外,爆款可能看起来很赚钱,但实际是靠高额投放换来的销量。反过来,如果把无法归属的品牌投放全部压到某一个SKU上,也会错误地判断商品亏损。
单笔订单剩下17元,并不代表老板最终拿到17元。它还要覆盖客服、运营、仓库、房租、软件、税费、资金成本和不可预见损失。
更严谨的表述是:这17元是订单贡献利润,它说明订单对固定成本有正向贡献,但只有整个周期的经营费用也被覆盖后,店铺才真正产生经营利润。
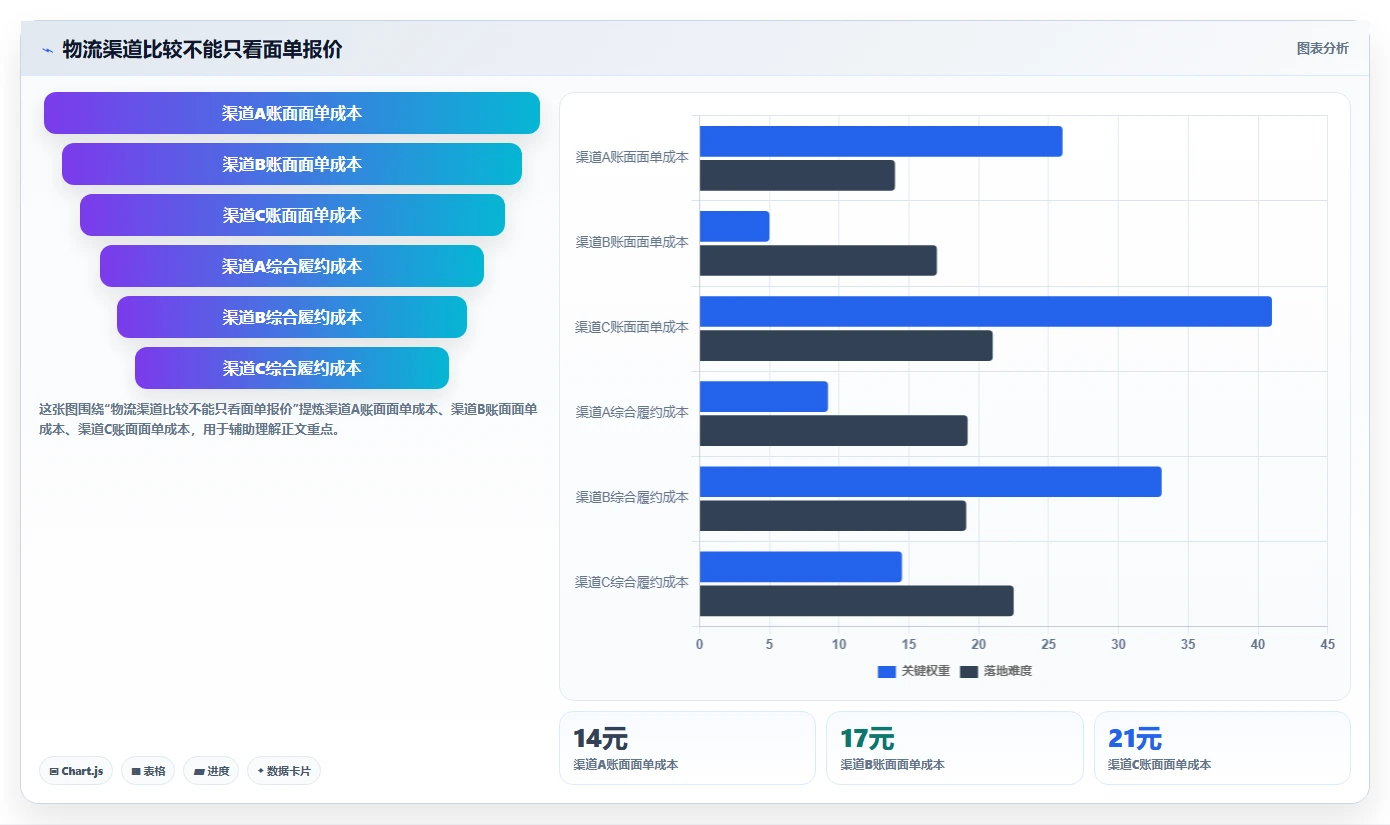
物流渠道的选择必须同时看价格、时效、妥投率、破损率、追踪完整度和售后处理效率。单票便宜,不等于综合成本低。
我通常会把物流渠道的比较拆成两个层面:第一层是账面履约成本,第二层是异常订单成本。只有把两层加起来,才能判断某个渠道是否真的更优。
下面使用一组示例数据演示计算方法。它不是任何平台的固定费率,也不代表某个物流商的公开报价,目的是让读者可以照着替换自己的数字。
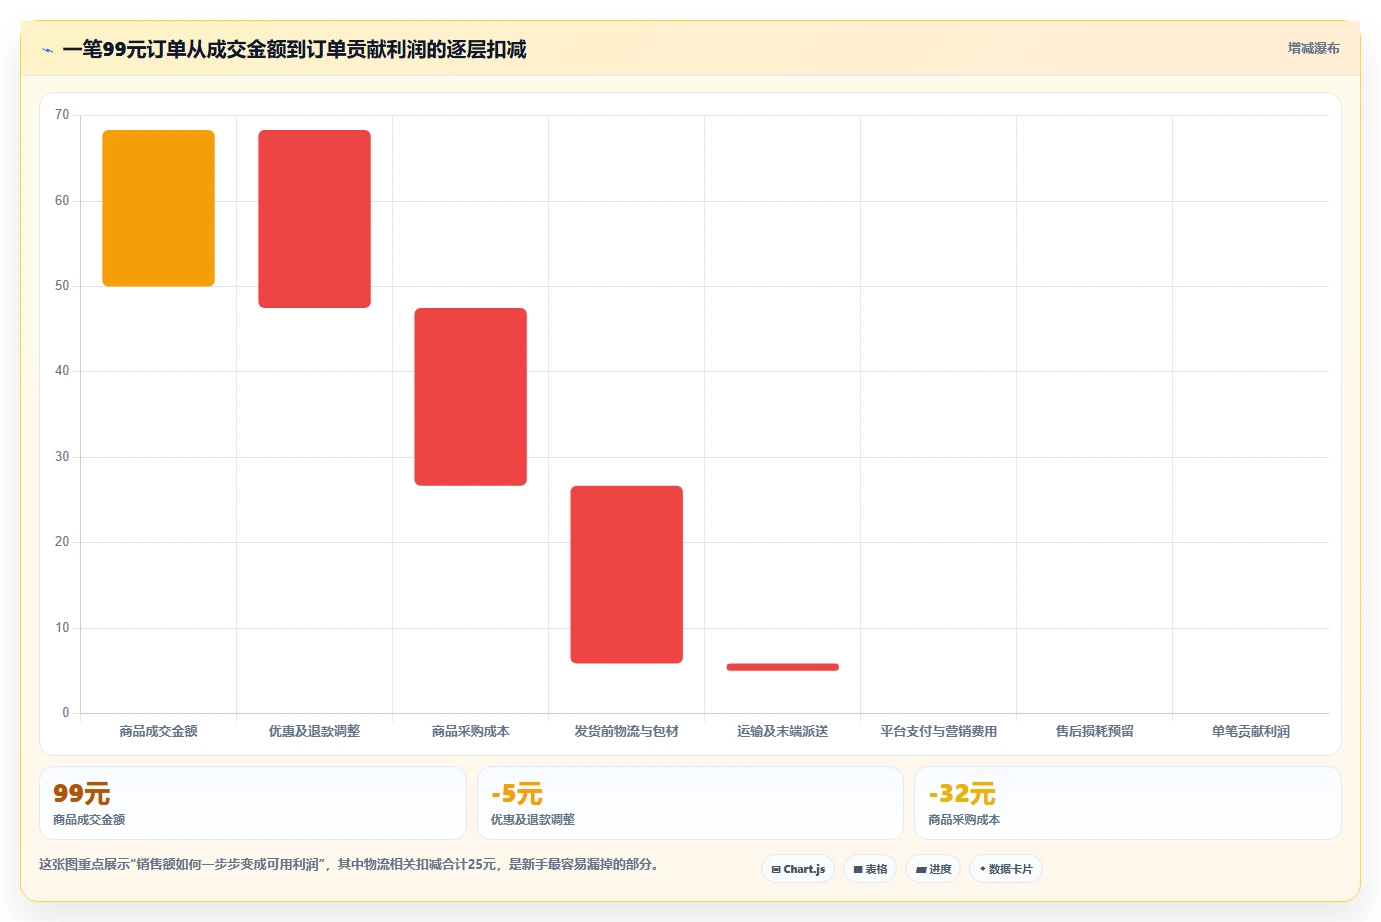
假设某家店铺销售一款折叠收纳商品,订单成交价为99元。活动优惠5元,商品采购成本32元,商品发货前包材和操作成本3元,供应商到仓库及国内段物流4元,平台仓或中转费用3元,国际或末端物流18元,平台及支付费用8元,广告分摊6元,售后预留3元。
| 项目 | 金额 | 计算说明 |
|---|---|---|
| 商品成交金额 | 99元 | 订单页面的商品成交金额 |
| 优惠及退款调整 | -5元 | 活动优惠或订单收入调整 |
| 订单净收入 | 94元 | 99-5 |
| 商品采购成本 | -32元 | 供应商采购价 |
| 包材及出库操作 | -3元 | 包装、贴标和出库处理 |
| 国内段物流 | -4元 | 供应商到仓库或仓库间运输 |
| 平台仓或中转费用 | -3元 | 集运、入仓或中转操作 |
| 国际及末端物流 | -18元 | 干线、目的地处理和派送示意成本 |
| 平台及支付费用 | -8元 | 佣金、支付手续费等 |
| 广告分摊 | -6元 | 按订单或SKU分摊的投放成本 |
| 售后损耗预留 | -3元 | 退货、补发和异常损耗平均预留 |
| 单笔贡献利润 | 17元 | 94-32-3-4-3-18-8-6-3 |
如果只看售价99元减采购成本32元,表面差额为67元。扣除物流总成本25元后,金额已经降到42元;再扣除平台、支付、广告和售后预留,最终只剩17元。
从订单净收入看,物流成本率为26.6%,订单贡献利润率为18.1%。这说明商品不是不能卖,但它对广告效率、退货率和物流价格都比较敏感。
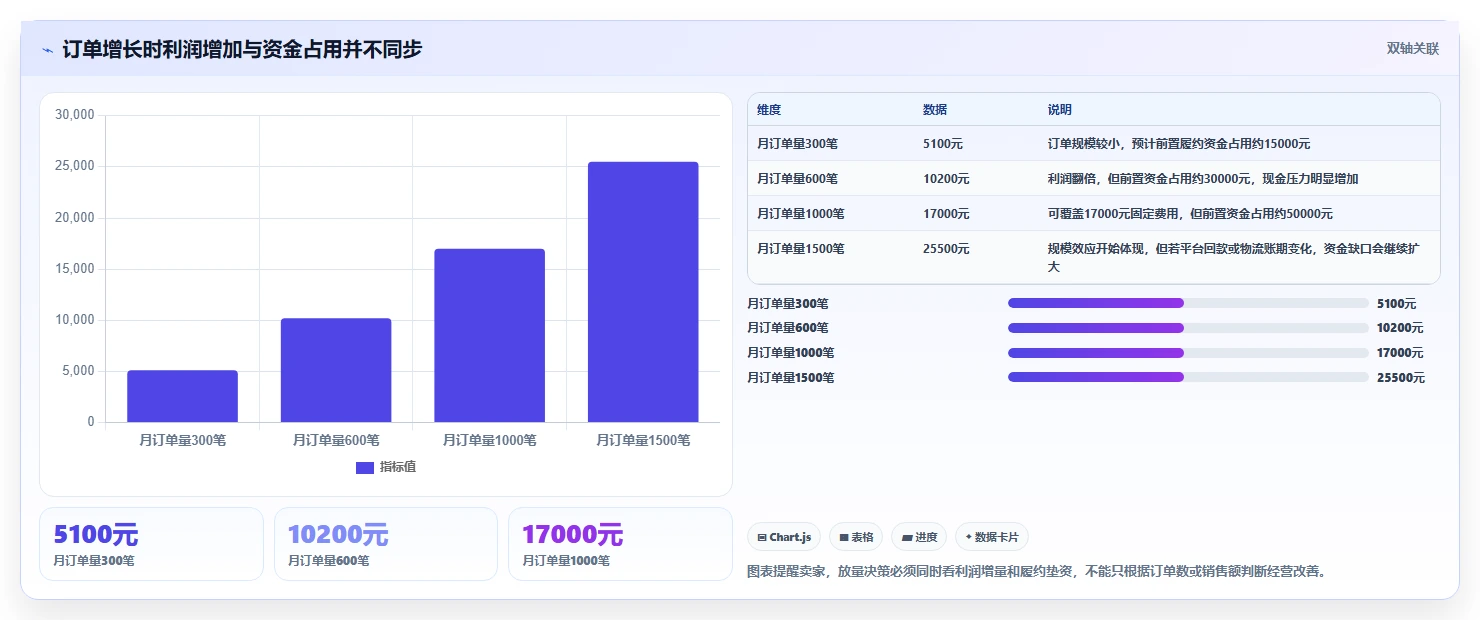
如果店铺每月固定经营费用为17000元,那么在其他条件不变的情况下,需要完成约1000笔有效订单,才能仅靠这款商品的订单贡献利润覆盖固定费用:
盈亏平衡订单数 = 17000 ÷ 17 = 1000笔
这1000笔还没有考虑税费、资金占用、库存跌价和老板自己的时间成本。因此,如果店铺实际月订单只有300笔,单笔利润为17元并不意味着月度经营已经健康。
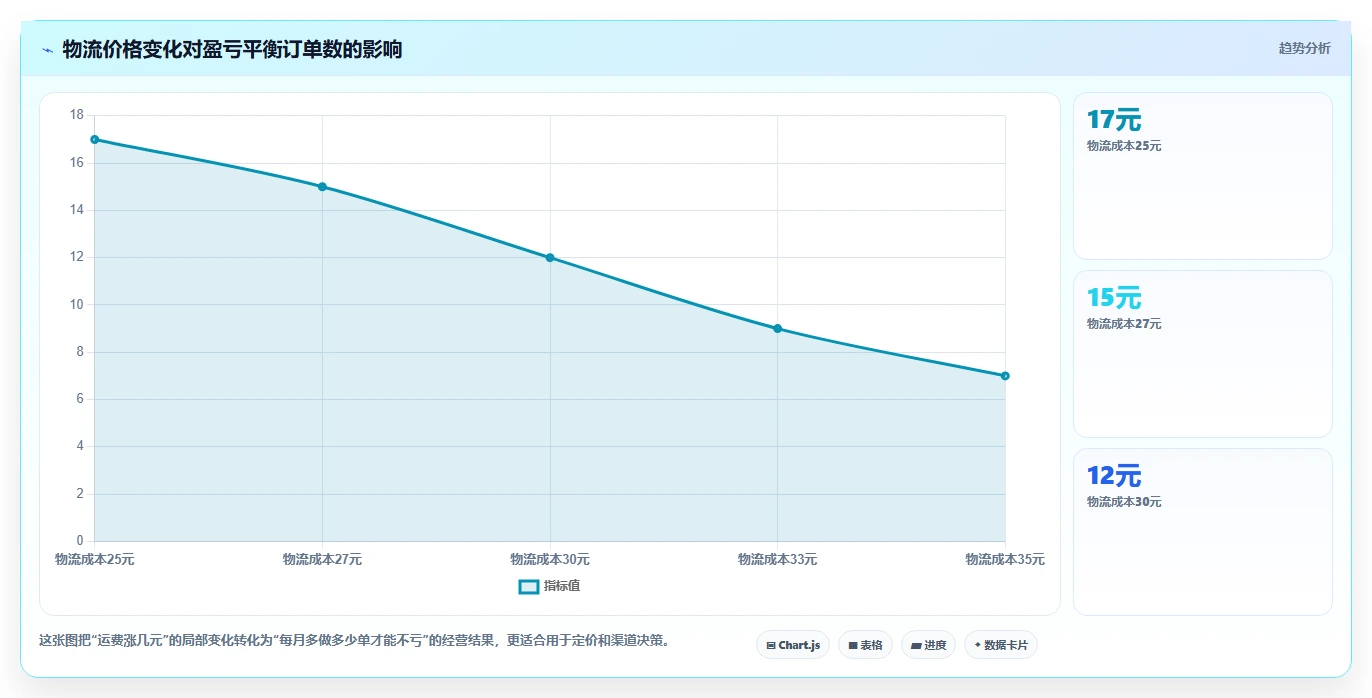
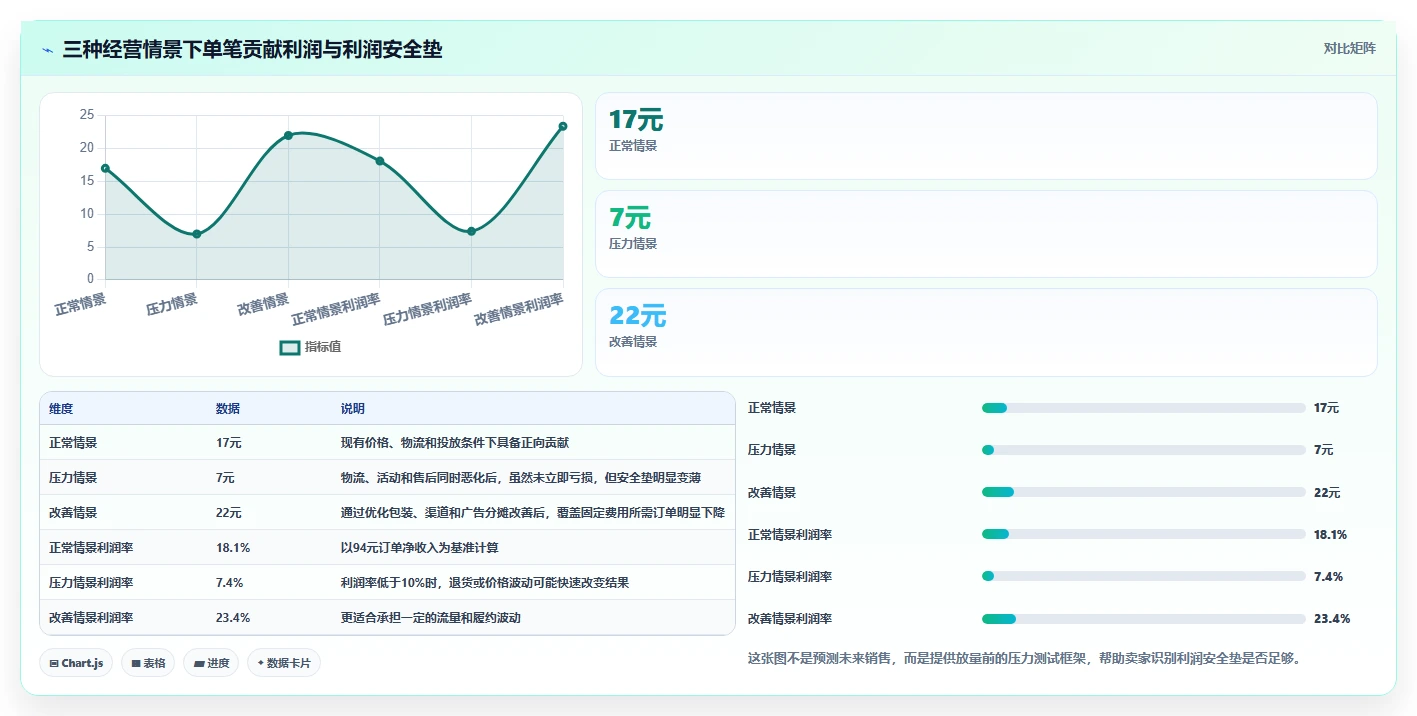
假设国际及末端物流从18元涨到23元,其他项目不变,单笔贡献利润会从17元下降到12元。此时物流成本率升至31.9%,订单贡献利润率降至12.8%。
如果同时发生大促优惠增加2元,广告分摊增加2元,售后预留增加1元,单笔贡献利润将进一步降到7元。原本需要1000笔订单覆盖固定成本,现在需要约2429笔。
| 经营情景 | 物流成本 | 其他变化 | 单笔贡献利润 | 覆盖17000元固定费用所需订单 |
|---|---|---|---|---|
| 正常经营 | 25元 | 无额外变化 | 17元 | 1000笔 |
| 物流涨价 | 30元 | 物流增加5元 | 12元 | 1417笔 |
| 大促叠加涨价 | 30元 | 优惠、广告、售后合计增加5元 | 7元 | 2429笔 |
| 优化物流与投放 | 22元 | 物流减少3元、广告减少2元 | 22元 | 773笔 |
当订单量只有几十单时,表格可以完成基础核算;当SKU、平台、物流渠道和活动越来越多,人工复制粘贴很容易出现漏单、重复分摊和口径不一致的问题。
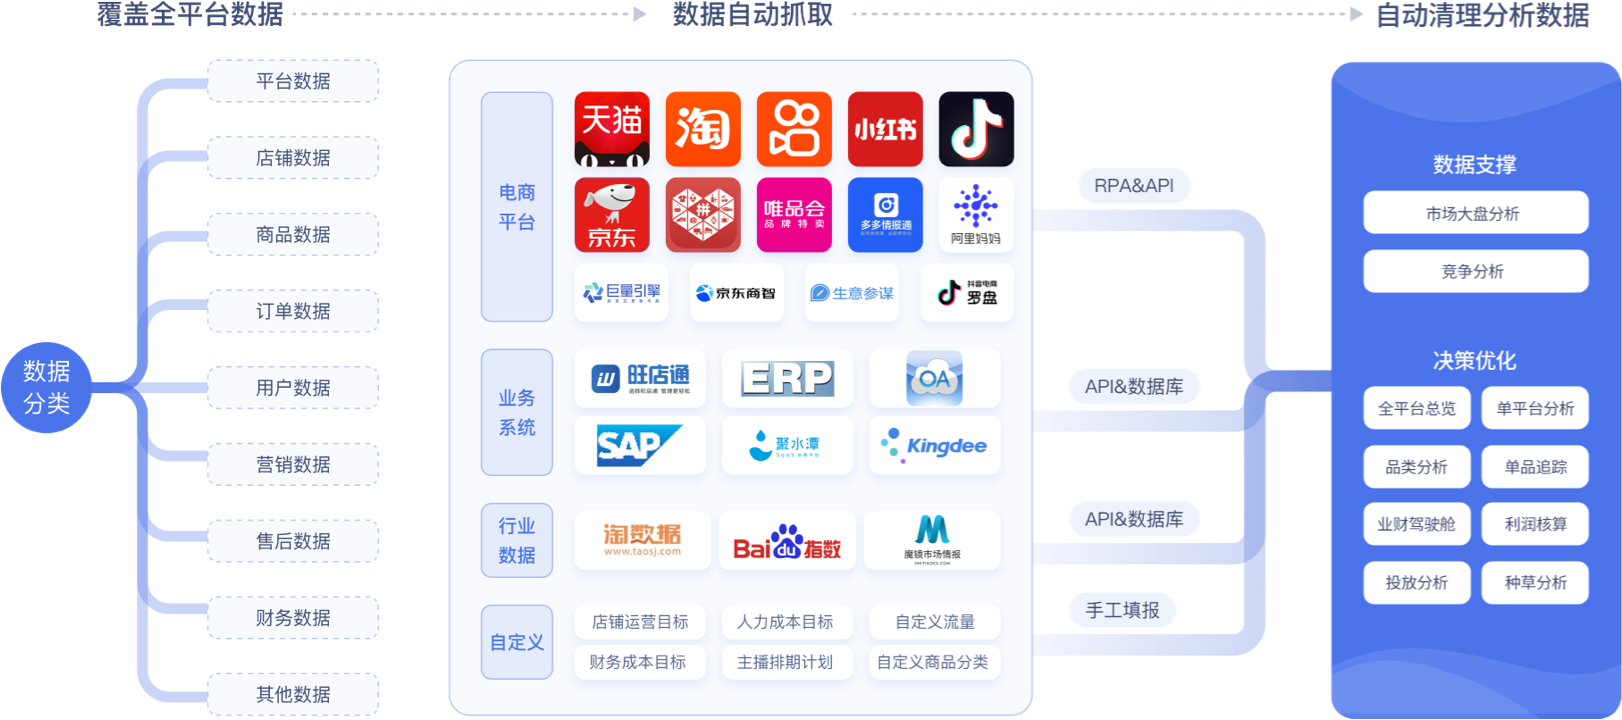
在实际经营分析中,可以使用九数云这类数据分析工具,把订单明细、采购数据、物流对账单、平台结算单和广告数据按照订单号、SKU或日期进行关联,再建立利润看板。
工具的价值不在于替你决定某个SKU是否值得卖,而在于把原本分散在多个表格里的数据统一到同一口径。比如,店主可以同时查看某个SKU的订单贡献利润、物流成本率、退货率、广告投入产出和不同渠道的异常率,而不是月底才看到一个模糊的总利润。
需要注意的是,数据工具不能修复错误的业务口径。如果平台补贴被错误地当成商品收入,退件费没有录入,或者物流账单没有按订单匹配,再漂亮的看板也只是在准确地展示错误结果。
单笔贡献利润必须大于零,订单增长才有基本意义。如果每多卖一单就多亏几元,销量越高只会加快亏损速度。
这里要注意,某些新店可能会接受短期亏损换取评价、内容素材或用户增长,但这种亏损必须是有预算、有期限、有退出条件的经营策略,不能把持续亏损包装成“规模化经营”。
订单贡献利润为正,并不代表商品适合投放。比如一单只剩3元,而平均广告成本为5元,实际订单就会变成负贡献。
我会重点看三个指标:
第三个指标经常被忽略。平均利润为15元,但正常订单在8至22元之间波动,和平均利润同样为15元、但大多数订单稳定在13至17元,经营风险完全不同。
如果一个SKU利润低,不能立即得出“商品不行”的结论。需要进一步拆解:是采购成本太高,还是物流成本太高?是平台费率高,还是广告费高?是退货率异常,还是定价本身没有空间?
| 观察现象 | 可能原因 | 优先动作 |
|---|---|---|
| 商品毛利高,订单利润低 | 物流、广告或平台费用过高 | 拆物流渠道和投放订单 |
| 不同地区利润差异大 | 偏远附加费、尾程价格或退货差异 | 按地区重算运费和售价 |
| 销量高但现金紧张 | 物流和采购先付款,平台回款较慢 | 测算现金转换周期 |
| 大促订单多但月度利润下降 | 优惠、广告和售后成本叠加 | 单独建立活动后利润表 |
| 同一SKU利润波动大 | 计费重、渠道或订单结构变化 | 按重量、地区和物流渠道切分 |
电商业务中,利润和现金流经常错位。采购款、包材费、物流费可能在发货前支付,平台货款却要等确认收货或结算周期结束后才能到账。
如果一个SKU每单贡献利润为17元,但完成一单需要先垫付50元采购和物流成本,订单量快速增长时,店铺可能出现“账面盈利、账户缺钱”的情况。
因此,放量前至少要测算以下三个数字:
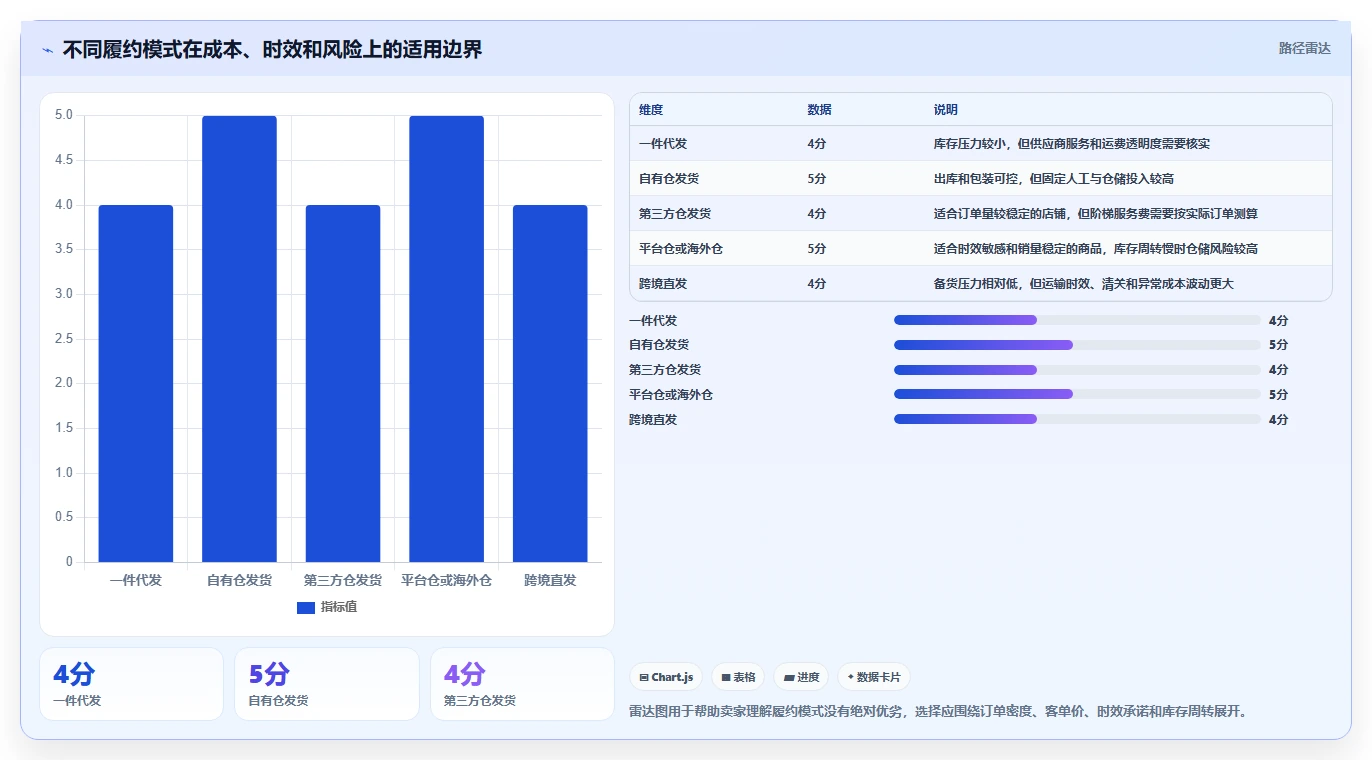
一件代发的优点是库存压力小,但供应商报价中的“发货价”不一定包含所有费用。需要确认是否包含包装、面单、偏远地区附加费、退货处理和二次发货。
建议把供应商报价拆成商品采购价、供应商发货费、平台或快递费、售后补发费四栏。不要因为供应商说“包邮”,就直接把物流成本记为零。
自有仓发货需要把仓库人工、租金、设备、耗材和库存占用纳入经营分析。第三方仓则要关注入库、上架、拣货、打包、出库、仓储和退货处理等阶梯费用。
这类模式不一定比一件代发便宜,但通常更容易控制时效和履约质量。判断时不能只比较每票派送费,还要比较完整履约成本和售后成本。
平台仓和海外仓可以改善配送时效,但会增加入仓、仓储和库存管理成本。库存周转变慢时,仓储费和滞销风险可能吞掉物流时效带来的转化收益。
适合使用仓配模式的商品,通常具备相对稳定的销量、较高的客单价或明显的时效价值。销量尚未验证的SKU,不宜一开始就大量备货到高成本仓库。
低客单价商品通常更依赖合单、包邮门槛和轻量化包装。单独发货时,物流成本率可能过高;通过多件购买、组合装或加价购提升客单价,往往比单纯压低物流报价更有效。
不过,组合装也会增加包装尺寸和计费重。调整前必须重新称重和测量,不要只根据商品数量简单推算运费下降。
易碎品需要把缓冲材料、破损赔付和退换成本纳入单笔利润。超重商品需要关注续重价格和地区差异;轻抛商品则要重点核对体积重规则。
对于这些商品,最便宜的基础物流渠道往往不是最优解。更稳定的包装和更高的妥投率,有时能够减少售后,最终让综合成本更低。
不要一上来就做复杂的财务系统。先确保每笔订单至少能记录以下字段:
如果暂时拿不到每笔物流账单,也可以先建立“物流渠道+重量区间+目的地”的价格表,按规则预估,再在月末用实际账单校正。预估并不可怕,最危险的是完全不记录。
第一,看物流成本率是否突然上升。成本率上升可能来自价格调整,也可能来自订单结构变化,例如低客单价商品占比提高。
第二,看售后物流成本是否集中在某个SKU、地区或渠道。如果异常集中,优先处理具体节点,不要直接全店涨价。
第三,看订单贡献利润为负的订单比例。偶发亏损可能是优惠或异常订单,持续亏损则说明定价、投放或履约方案需要调整。
全店平均利润只能回答“整体大概怎么样”,不能回答“哪个商品、哪个渠道、哪场活动在赚钱”。至少要按SKU、物流渠道和活动类型拆分。
| 分析维度 | 重点指标 | 可以做出的判断 |
|---|---|---|
| SKU | 订单贡献利润、利润率、退货率 | 商品本身是否值得继续卖 |
| 物流渠道 | 面单成本、异常率、综合履约成本 | 哪个渠道更适合当前商品 |
| 地区 | 物流成本率、妥投率、退件率 | 是否需要分区定价或限制配送 |
| 活动 | 优惠后收入、广告分摊、活动后利润 | 活动带来真实利润还是只带来销量 |
| 时间 | 周度利润、旺季附加费、回款周期 | 利润波动来自季节还是经营变化 |
在提高预算、增加备货或切换物流渠道之前,至少测算三种情景:
如果商品只有在正常情景下才能盈利,遇到轻微涨价就亏损,说明它不适合大规模放量。它可以作为测试款,但不宜当作店铺核心利润款。
如果更快的物流渠道能明显提升转化率、减少催发和退货,那么更高的面单价格可能是合理的。判断时应比较“新增物流成本”与“新增订单贡献利润”,而不是只看每票贵了几元。
例如,渠道升级后每单多花4元,但转化率提升带来更多有效订单,同时退货率下降3个百分点,综合利润可能反而提高。反之,如果商品本身没有时效需求,升级渠道就可能只是增加成本。
低价渠道适合对时效不敏感、客单价较低且售后容忍度较高的商品,但必须设置异常率上限。一旦退件、补发和赔付差额超过节省的面单成本,就应该切换渠道或分地区使用。
不要把所有订单都绑定同一个渠道。可以让高客单价商品、易碎品和时效敏感订单使用稳定渠道,让价格敏感、低风险商品使用低价渠道。
订单量增长快并不自动说明商品值得做大。先确认订单贡献利润为正,并且增长不会导致仓储、人工、客服和现金流成本失控。
如果每单只贡献2元,却需要大量客服和售后处理,规模越大,固定成本和管理复杂度越高。此时可以尝试提升客单价、推出组合装、减少低效投放,而不是盲目追求订单数量。
差异化商品不一定要和普通商品拼最低价。可以通过提高售价、设置包邮门槛、销售组合装或提供不同配送选项,把物流成本的一部分转化为用户可理解的服务价值。
但提价必须建立在用户愿意支付的基础上。不能因为成本高就直接把所有费用转嫁给消费者,最终导致转化率大幅下降。
这种情况优先解决资金周转,而不是继续扩大广告预算。可以缩短采购批次、降低慢销SKU库存、争取更长供应商账期,或降低一次性备货规模。
利润是结果指标,现金流是生存指标。一个订单贡献利润为正、但需要垫付大量资金的商品,仍然可能让小商家因为资金链断裂而无法继续经营。
平台佣金、支付费、仓配规则、物流报价和计费重规则都会随平台政策、目的地、商品属性、合作等级和时间变化。文章中的示例金额只能帮助理解方法,不能替代平台后台账单、物流商报价单和实际结算数据。
正式经营前,应以最近一个结算周期的实际数据为准。最稳妥的做法是抽取一批已完成订单,逐笔把平台结算、采购、物流、广告和售后费用对齐,再用实际结果校正利润模型。
电商利润计算的难点从来不是记住一个公式,而是确定每个数字的真实归属。物流费用如果只写成“运费”,就无法知道成本到底发生在哪个环节;利润如果只写成“售价减进货价”,就无法判断商品是否能承受促销、涨价、退货和广告波动。
我更建议新手把判断顺序固定为:先确认订单净收入,再完整归集商品、物流、平台、营销和售后成本;然后看单笔贡献利润、物流成本率、利润安全垫和现金占用,最后才决定是否加大投放、增加库存或切换履约方式。
下一步不要先做一张复杂的利润大表,而是抽取最近30笔已完成订单,逐笔补齐物流成本和售后损耗。先找到“表面利润”和“真实利润”的差额,再按SKU、物流渠道和活动拆开分析。
当你能回答下面三个问题时,利润核算才真正开始发挥作用:这款商品每卖一单到底贡献多少钱?物流价格上涨或退货率上升后还能不能卖?订单增加时,利润和现金流是否都能承受?
能经受这三个问题检验的SKU,才值得长期经营;只能在最理想物流报价和最低售后率下盈利的SKU,最多适合测试,不适合盲目放量。
我以前只用“售价-进货价”判断商品能不能卖,订单多起来后才发现,账户里的余额和真正赚到的钱完全不是一回事。尤其是国内转仓、包装、平台佣金和退货运费,我一直不知道应该分摊到每一单,还是月底统一扣除。
最实用的做法,是先算“单笔贡献利润”,再算店铺最终净利润。单笔贡献利润回答的是:这张订单发出去以后,扣除所有直接相关的收入和支出,还剩多少钱可以覆盖人工、房租和其他固定费用。建议使用这条公式:单笔贡献利润=订单净收入-商品成本-物流总成本-平台及支付费用-营销费用-售后损耗。
订单净收入不能直接等同于商品标价。比如商品标价99元,优惠5元,买家实际支付94元,平台没有额外补贴,那么计算利润时应以94元作为收入基数,而不是99元。
项目金额 商品成交价99元 优惠金额-5元 订单净收入94元 采购成本-32元 包装及打包-3元 国内段物流-4元 中转或入仓费用-3元 国际或末端物流-18元 平台及支付费用-8元 广告分摊-6元 售后预留-3元 单笔贡献利润17元 这笔订单表面上有67元的“售价差额”,但真正能用于支付固定经营费用的只有17元。
如果每月人工、软件、仓储和房租合计8500元,那么理论上至少需要8500÷17≈500单,才能达到经营层面的盈亏平衡。我的判断是:物流费用不要简单塞进采购成本,也不要等月底凭感觉扣除。能够明确对应订单的费用,例如快递、包装、转仓费,应直接记到订单;
无法逐单确认的仓储、异常件和退件损耗,则按SKU或物流渠道建立月度分摊。这样才能知道究竟是商品定价低,还是某条物流线路在吞噬利润。
我曾经比较过几家物流商,看到报价只差2元,就直接选择了便宜的渠道。结果一个月后复盘,发现这条线路的退件、二次派送和计费重费用更高,最后每单反而多花了3到5元。
物流成本不是面单上显示的那一个数字,而是商品从供应商处离开,到最终妥投或完成售后的完整成本。只要其中一段没有记录,利润表就会出现“看起来赚钱、实际上亏损”的假象。发货前的成本包括供应商到仓库的运费、称重、包装、贴标和入仓操作费。
运输中的成本包括集运、中转、干线、国际运输、清关、末端派送以及偏远地区附加费。售后阶段还要计入退件、换货二次发货、拒收、丢件和破损赔付。
例如某款商品的物流商报价为每单18元,但实际月度复盘如下: 物流项目单均金额是否容易漏记 主运费18元不容易 国内转仓2元容易 包装耗材1.5元容易 偏远及特殊附加费0.8元容易 退件和二次派送分摊2.7元最容易 实际物流综合成本25元, 如果只把18元主运费录入利润表,单笔利润会被高估7元。
一个月发出800单,账面就会虚增5600元利润。这也是为什么物流报价低,不代表物流成本低。比较物流渠道时,我更看“妥投后的综合成本”:主运费+附加费+异常件成本+售后物流成本。假设A渠道报价18元,异常和退件分摊4元;B渠道报价20元,但异常分摊只有1元,那么A的实际成本是22元,B是21元。
单看报价会选错,按结果看反而应选择B。另外,轻抛货必须确认计费规则。部分线路会在实际重量和体积重量之间取较大值,纸箱尺寸稍微放大,计费重就可能从1公斤跳到2公斤。上架前最好用真实包装后的长宽高和重量询价,而不是拿裸品参数估算。
我最担心的不是物流涨价本身,而是利润本来就很薄,却因为没有做情景测算,直到月底才发现越卖越亏。比如每单运费只上涨5元,看起来变化不大,但对低客单价商品可能直接砍掉三分之一利润。
判断物流涨价的影响,不能只看“每单增加几元”,要同时看利润绝对值、物流成本率和订单贡献利润率。低客单价商品的危险在于,运费增加的金额不大,但占原利润的比例可能非常高。继续使用一个订单净收入94元、原物流总成本25元的示例。
假设商品成本、平台费、广告和售后等其他支出合计52元,物流变化后的结果如下: 情景物流成本单笔贡献利润贡献利润率 正常价格25元17元18.1% 运费上涨3元28元14元14.9% 运费上涨5元30元12元12.8% 再叠加促销增加3元30元9元9.6% 运费从25元涨到30元,只增加了20%,但单笔利润从17元降到12元,利润减少了29.4%。
如果再叠加促销,利润只剩9元,原本需要500单覆盖8500元固定费用,现在要接近945单,订单量增加了约89%。我的判断标准不是“涨价后还有没有正利润”,而是“涨价后是否还值得继续获得流量”。
如果单笔贡献利润只有3元到5元,广告、退货或一次异常件就可能吃掉数十单利润,这类商品不适合依赖付费投放扩大规模。可以做三档测试:正常物流价、旺季涨价、售后恶化。若商品只有在正常价且退货率最低时才赚钱,说明它不是稳定盈利款。
此时应优先尝试缩小包装、提高客单价、设置多件优惠,或更换物流渠道,而不是单纯追求更多订单。
我以前给商品定价时,常常先看同行卖多少钱,再倒推一个看起来能接受的价格。后来才发现,同行可能有更低的进货价、更好的物流协议,甚至把广告和售后成本算在另一套账里,我直接跟价很容易把自己卖进亏损。
最低售价不能只参考竞品价格,而应从自己的变动成本和目标利润倒推。尤其是低客单价商品,物流往往是最难压缩、也最容易被忽视的成本。可以使用这个简化公式:最低售价=单件固定变动成本和目标利润之和÷(1-按销售额计提的费用率)。
假设商品采购、包装、物流和售后预留合计46元,平台及支付费用率为8%,希望每单至少留下10元贡献利润,那么最低售价约为(46+10)÷(1-8%)=60.87元。如果还要分摊广告,预计每单广告成本6元,则最低售价变为(46+10+6)÷(1-8%)≈67.39元。
这个数字才是相对可执行的底价,低于它就需要明确知道自己是在用固定费用或现金流补贴订单。
指标计算方式示例结果 物流成本率25÷9426.6% 订单贡献利润率17÷9418.1% 盈亏平衡订单数8500÷17约500单 物流上涨5元后的平衡订单数8500÷12约709单 这里最值得关注的是盈亏平衡订单数:物流上涨5元后,单笔利润由17元降至12元,固定费用不变,但每月需要多完成约209单才能回到同一水平。
对新店来说,这通常意味着更高的广告预算、客服压力和售后风险。因此,低客单价商品不能只问“有没有利润”,还要问“利润是否足以承受波动”。如果物流成本率已经超过订单净收入的四分之一,建议优先测试组合装、满件包邮、缩小包装或提高客单价;如果这些动作仍不能让贡献利润稳定为正,就不应仅靠放量来解决问题。



读者评论
以前算利润只看售价减采购价,确实容易高估。把仓储、包材、平台费和售后预留一起纳入后,才更接近订单真实贡献。
文章对物流成本的拆分比较实用,尤其是供应商到仓库、体积重和退件费用,这些项目平时很容易被记在不同账单里而遗漏。
用99元订单的情景说明利润逐层扣减,直观地展示了销售额不等于可用利润。不过实际核算时,还要结合不同平台的结算规则调整收入口径。
低客单价商品对运费上涨更敏感这一点很有参考价值。选物流渠道时不能只比较单票报价,还应关注妥投率、破损率和补发成本。
订单贡献利润与净利润的区分很重要。单笔还能剩钱,不代表店铺最终盈利,还要继续扣除人工、房租、税费等固定和经营成本。